La economía crece, ¿pero qué pasa con la recaudación?
México Evalúa · 4 de noviembre de 2026

Por Nora García y Jorge Cano*
Cuando la economía crece se espera que la recaudación del gobierno también aumente, pues una mayor actividad económica puede traducirse en más empleos, ingresos y consumo. Sin embargo, entre enero y septiembre de 2026 ambos indicadores avanzaron a ritmos distintos. La economía creció 1.9 % real entre enero y septiembre, mientras que los ingresos tributarios apenas aumentaron 0.7 %, equivalente a 30.3 mil millones de pesos (mmdp). El dato proviene de la estimación oportuna del producto interno bruto (PIB), realizada por el INEGI, con cifras desestacionalizadas.
Mientras el impuesto al valor agregado (IVA) aumentó 12.0 % real, el impuesto sobre la renta (ISR) cayó 5.3 % en lo que va del año. Es decir, se dejaron de recaudar 122.8 mmdp. A este declive se sumó un menor monto reportado por las auditorías y otros actos de fiscalización.
Un crecimiento que no se refleja en el ISR
Alrededor de 83 % de la caída del ISR proviene, principalmente, de lo que pagan las empresas. Entre enero y septiembre, esa recaudación disminuyó 9.0 % real, equivalente a 101.9 mmdp menos.
El comportamiento fue distinto en el caso de los trabajadores asalariados. Las retenciones por sueldos y salarios aumentaron 0.7 % (7.2 mmdp), por lo que alcanzaron 1.05 billones de pesos y superaron los 1.03 billones recaudados a través de las empresas. Esto no ocurría en un periodo enero-septiembre desde 2014.
Por su parte, el ISR de las personas físicas distintas de los asalariados bajó de 82.4 a 59.7 mmdp. Esto representa 22.7 mmdp (27.5 %) menos. Aunque fue la caída porcentual más pronunciada entre los componentes del impuesto, su participación es modesta: pasó de representar 3.5 % del ISR total en 2025 a 2.7 % en 2026.
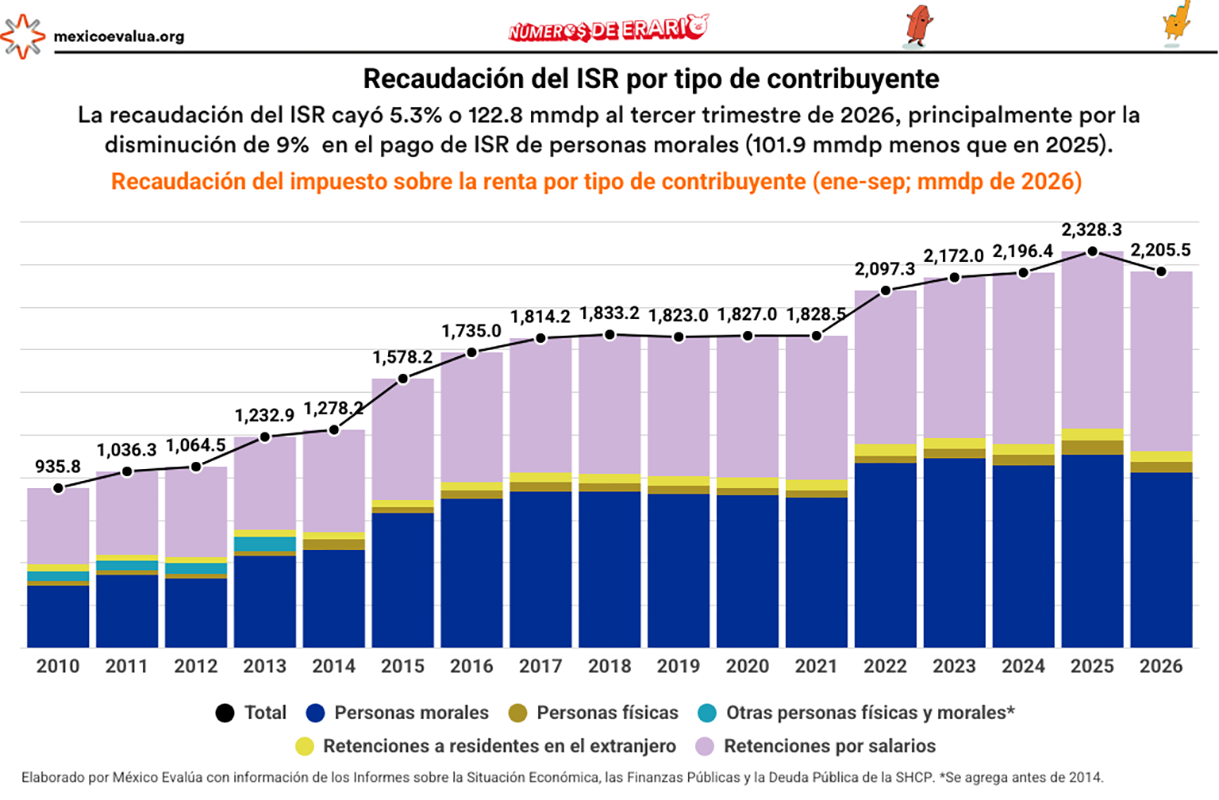
La Secretaría de Hacienda y Crédito Público (SHCP) atribuyó la caída del ISR principalmente a menores pagos en las declaraciones anuales de las personas morales presentadas en marzo. En su informe a mayo también mencionó menores pagos de las personas físicas. Como las declaraciones de impuestos correspondieron al ejercicio fiscal de 2025, es posible que parte de la caída refleje lo ocurrido ese año, algo que la información disponible no permite verificar.
En contraste, el IVA creció 12.0 % real y superó en 144 mmdp lo programado. Hacienda relaciona este resultado con el consumo interno y las acciones de administración tributaria y cumplimiento. Así, el aumento del IVA y la recaudación mayor por sueldos y salarios compensaron parcialmente la disminución del ISR total y permitió que los ingresos tributarios mantuvieran un crecimiento positivo.
Más actos de fiscalización, pero menos cobranza
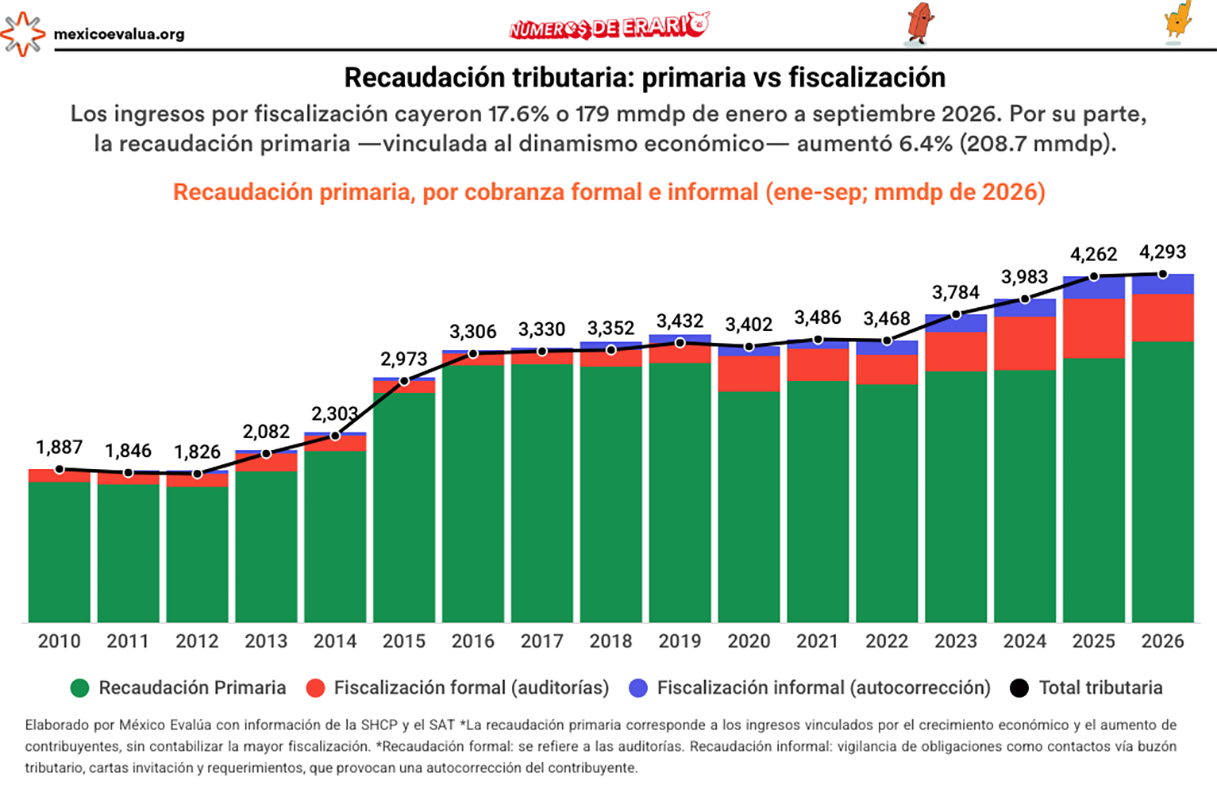
La debilidad de los ingresos también se observa en los resultados de la fiscalización del Servicio de Administración Tributaria (SAT). Entre enero y septiembre de 2026, la autoridad cobró 839 mmdp mediante auditorías y otros actos de revisión, cifra que es 178.4 mmdp menor al mismo periodo de 2025, una disminución real de 17.5 %.
La comparación parte de un año excepcional en términos de fiscalización: en 2025 se registró el monto más alto de la serie disponible desde 2010. Sin embargo, la cobranza de 2026 también quedó 4.0 % por debajo de la registrada en 2024. Esta doble caída provino sobre todo de la fiscalización formal (auditorías), que disminuyó 21.0 % (155.7 mmdp), mientras que la informal, en la que el contribuyente recurre a la autocorrección, disminuyó 8.2 % (22.7 mmdp).
Por forma de pago, la reducción se concentró en los importes que no ingresan en efectivo, que disminuyeron 28.1 % (173 mmdp), mientras que los cobros en efectivo bajaron 1.3 % (5 mmdp). A esto se suma que el presupuesto ejercido en la función fiscalizadora se redujo 3.4% real.
La menor cobranza no se explica por una reducción en la cantidad de revisiones. Por el contrario, los actos de fiscalización aumentaron 21.2 %, al pasar de 37,108 a 44,973. En otras palabras, el SAT realizó más actos, pero el monto recuperado fue menor.
Lo que falta conocer sobre la fiscalización
La información publicada por Hacienda presenta los resultados de la fiscalización como un monto agregado, separado entre importes cobrados en efectivo y no efectivo. No obstante, no transparenta cuánto corresponde al ISR, al IVA o a otros impuestos o cuánto se cobra por tipo de contribuyente. Esto dificulta conocer cómo se distribuye la cobranza entre los distintos componentes de los ingresos tributarios y en quiénes recae la fiscalización. Anteriormente, parte de esta información aparecía en el Informe Tributario y de Gestión del SAT, pero este dejó de emitirse desde 2024.
Esta información actualizada sería muy relevante para interpretar el crecimiento del IVA. Entre enero y septiembre, las devoluciones de este impuesto disminuyeron 17.2 % real. Como se descuentan de la recaudación, su reducción contribuyó al aumento de los ingresos netos. Sin embargo, la información citada no permite separar cuánto del crecimiento provino del consumo, de las acciones de la autoridad o de las menores devoluciones.
Asimismo, una mayor información sobre la fiscalización por tipo de contribuyente permitiría saber si la caída en el pago de ISR al tercer trimestre corresponde a menores ingresos por fiscalización o a un deterioro en la rentabilidad de las empresas.
En conclusión
El balance al tercer trimestre de 2026 muestra una recaudación apoyada en el IVA, frente a la caída del ISR y al menor monto reportado por actos de fiscalización. Pero estos resultados no bastan para explicar por qué los ingresos tributarios crecieron menos que la economía.
Para responder esa pregunta haría falta que la autoridad elabore un desglose de la fiscalización por impuesto y una explicación más detallada de los factores detrás de los menores pagos del ISR y de las devoluciones del IVA. Conocer el origen de estos cambios permitiría a la ciudadanía evaluar si la debilidad recaudatoria es transitoria o si revela dificultades más persistentes para convertir el crecimiento económico en ingresos públicos.♦
*Nora García es investigadora en el programa de Finanzas Públicas de México Evalúa. Jorge Cano es el coordinador de dicho programa.