Consideraciones sobre el Paquete Económico 2027
Joel Aguirre · 6 de octubre de 2026
Por Carlos Sales Sarrapy*
El pasado 8 de septiembre, la Secretaría de Hacienda (SHCP) presentó al Congreso de la Unión el Paquete Económico para 2027. En general, el Paquete mantiene la política económica de la actual administración. El crecimiento esperado para 2027, de entre 1.5 % y 2.5 % real, resulta razonable y cercano a las estimaciones del Banco de México y el FMI. Cabe destacar que el crecimiento esperado para México permanece por debajo del de Estados Unidos.
El paquete económico para 2027 presenta esencialmente continuidad de la política económica de la actual administración. En lo macroeconómico se mantiene un déficit alto; en lo estructural persiste el sesgo anticrecimiento, con ineficiencias en el gasto y distorsiones crecientes por el lado de ingresos.
I. Aspectos macro
Los Requerimientos Financieros del Sector Público (RFSP) seguirán elevados, en 3.9 % del PIB en 2027, ligeramente por debajo del 4.1% estimado para 2026. El ritmo de consolidación fiscal está siendo más lento que el planteado al inicio de la administración. Originalmente, el gobierno actual previó un déficit de 2.9 % para 2027.
A pesar del menor esfuerzo de consolidación, es probable que no se alcance la meta de 3.9 % del PIB. En particular, se prevé un incremento real de los ingresos tributarios de 5.9 %. Utilizando una elasticidad de 1 respecto al PIB (mismo supuesto de SHCP) y el crecimiento real de 2.0 %, la recaudación tributaria sería de 6,034 mmp. La diferencia asciende a 230 mmp, equivalente a 0.6 % del PIB. Es muy poco probable que estos recursos adicionales se obtengan de los cambios que se proponen a diversas leyes tributarias. De esta forma, el déficit efectivo para 2027 podría ubicarse entre 4.3 y 4.5 % del PIB.
Aun alcanzando el déficit esperado de 3.9 % del PIB en 2027, este se ubicaría significativamente por arriba del promedio histórico 2000-2018 de 2.6 % del PIB.
II. Aspectos estructurales
El presupuesto para 2027 mantiene el sesgo estructural anticrecimiento y de ineficiencia de años anteriores. Por el lado de ingresos, la SHCP espera un incremento de 3.9 % real en los ingresos presupuestarios totales respecto al cierre estimado de 2026. Se compone de una caída real de 14.4 % en los ingresos petroleros y un incremento real de 6.6 % en los no petroleros.
Los incrementos en ingresos no petroleros por encima del crecimiento real de la economía de 2 % se esperan básicamente por cambios en la estructura del ISR empresarial y de un mayor cobro de derechos y aprovechamientos. Respecto al ISR se plantean tres grupos de cambios principalmente:
- Para empresas con ingresos acumulables superiores a 50 millones de pesos anuales se establecen diversas restricciones a las deducciones totales, y en particular a la deducción de intereses y de pérdidas fiscales de ejercicios anteriores. Queda duda sobre el potencial recaudatorio de estas medidas. Sin embargo, va a afectar a empresas que legítimamente utilizaban estas disposiciones.
- Se aumentan los umbrales del Régimen Simplificado de Confianza: para personas físicas sube de 3.5 a 5 millones de pesos anuales y para personas morales, de 35 a 50 millones. Se corre el riesgo de desincentivar que las empresas crezcan por encima de estos umbrales.
- Se plantean aumentos muy importantes en diversos derechos y aprovechamientos, con el fin de recaudar 103 mmp adicionales, un incremento real de 24.6 %.
Por el lado del gasto, la SHCP estima un aumento real de 0.7 % en el gasto neto total del sector público respecto al aprobado en 2026. El gasto programable crecerá 1.0 % real y el no programable, 0.2 % real. Descontando en 2026 y en 2027 los apoyos del Gobierno Federal a Pemex para el pago de su deuda, que solamente representan una recomposición de los pasivos del sector público consolidado, el gasto neto total del sector público crecería 2.6 % real y el gasto programable aumentaría 3.8 % real.
Nivel récord de gasto en pensiones
El gasto en desarrollo social, que entre otros incluye salud, educación y programas sociales, aumentará 5.8 % real. El gasto en pensiones alcanzará 2,481 mmp, siendo el crecimiento más importante el de las pensiones contributivas (4.6 % real) comparado con las no contributivas (0.0 % real). El total del gasto en pensiones representará un nivel récord de 6.3 % del PIB.
La situación de Pemex y sus implicaciones negativas para el erario continuarán agravándose:
- Aunque la plataforma total de producción se mantiene en 1.8 millones de barriles diarios (mbd), la plataforma de exportación se reduce de 0.52 a 0.43 mbd. El objetivo es aumentar las actividades de refinación doméstica de crudo, que es la actividad que más pérdidas le genera a Pemex.
- Se plantean transferencias presupuestales a Pemex por 81.1 mmp para pago de deuda. Este monto implica una reducción muy significativa de los apoyos a Pemex que en 2026 fueron de 263.5 mmp.
- Es muy probable que Pemex requiera apoyo financiero adicional para su operación. Para cumplir con sus metas fiscales Pemex deberá reducir su gasto en 7.2 % real, equivalente a 52.4 mmp, lo cual es muy difícil que suceda.
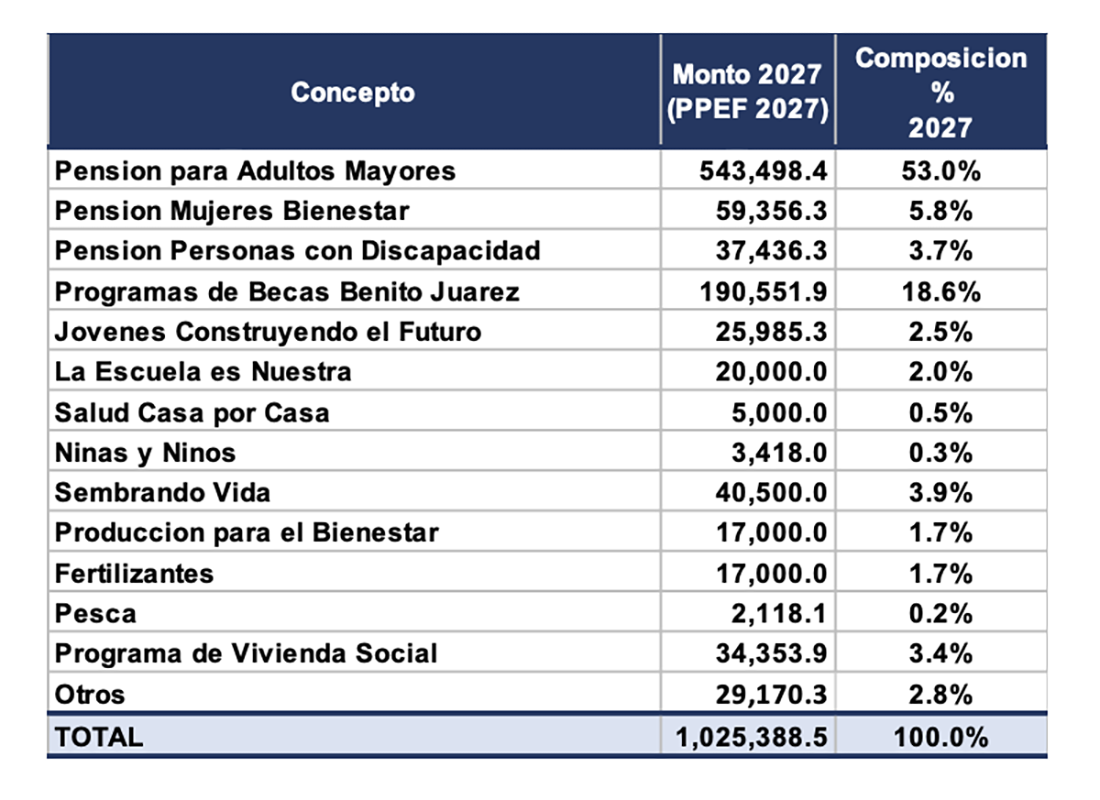
A diferencia de años pasados, los programas sociales prioritarios prácticamente no aumentan en términos reales. Los programas que continúan de un ejercicio a otro crecen 3.2 % nominal, cifra cercana a la inflación esperada. Esto podría ser una señal de que la autoridad está reconociendo la presión fiscal que generan estos programas.
Las pensiones para adultos mayores absorberán el 58.8 % del total de los programas sociales prioritarios. En general, principalmente por su universalidad, estos programas han venido reduciendo su impacto redistributivo por peso invertido. Asimismo, contrasta su importancia relativa respecto a los programas destinados a jóvenes y niños, con una relación de 2.7 a 1.
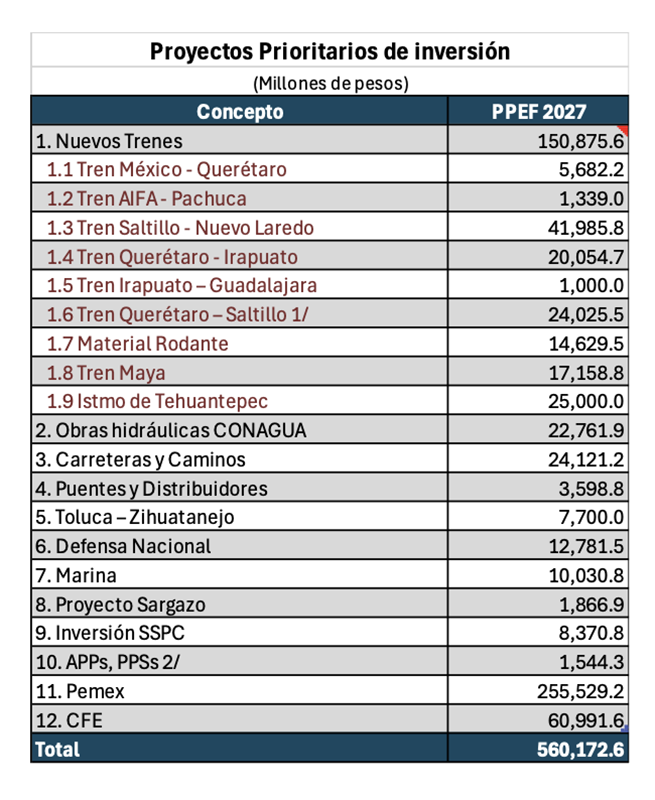
En los proyectos de inversión prioritarios, excluyendo Pemex y CFE, la mayor parte la representan los trenes de pasajeros, que son proyectos de nula o negativa rentabilidad social y financiera. Estos proyectos absorben el 61.9 % de la inversión prioritaria para 2027.
Uno de los riesgos que se ha mencionado respecto al Paquete Económico para 2027 es que México pierda el grado de inversión en su calificación crediticia. No obstante, esto ya ha sido descontado en buena medida por los mercados financieros, como se observa en las elevadas tasas de interés que paga el gobierno mexicano con respecto a otros países con calificaciones similares.
El riesgo principal es que se profundice una situación de desaceleración económica, baja productividad y déficit fiscal persistente que ocasione reducciones en el empleo y pueda revertir los avances en salario real y en disminución de la pobreza registrados en los últimos años.♦
*Carlos Sales Sarrapy es doctor en Economía por la Universidad de Harvard. Actualmente es socio de Tactiv Asesores, una empresa de asesoría financiera y banca de inversión. Previamente trabajó en Presidencia de la República y en la Secretaría de Hacienda y Crédito Público. Es miembro del Consejo Directivo de la Fundación Harvard en México. Fue fundador y miembro del Consejo de Endeavor México. Redes: @CarlosLSales